Bất động sản phía Nam quý III/2026: Nguồn cung và thanh khoản cùng giảm, giá thứ cấp bắt đầu mềm
Với các gia đình đang cân nhắc mua nhà để ở, đây là một bức tranh nhiều sắc thái: cơ hội thương lượng xuất hiện ở thị trường mua đi bán lại, nhưng giá sơ cấp từ chủ đầu tư vẫn neo cao và chi phí vay vẫn là rào cản lớn nhất.
Nguồn cung mới co lại, sức cầu lao dốc
Theo báo cáo công bố ngày 12/10 của DKRA Consulting, một đơn vị nghiên cứu và tư vấn tư nhân, thị trường bất động sản nhà ở TP.HCM và vùng phụ cận trong quý III/2026 ghi nhận điều chỉnh về nguồn cung và thanh khoản tại nhiều phân khúc. Cần nói rõ ngay rằng đây là số liệu của một đơn vị nghiên cứu thị trường, không phải số liệu nhà nước, nên con số có thể khác biệt so với các báo cáo của những đơn vị khác do phạm vi và phương pháp khảo sát không giống nhau.
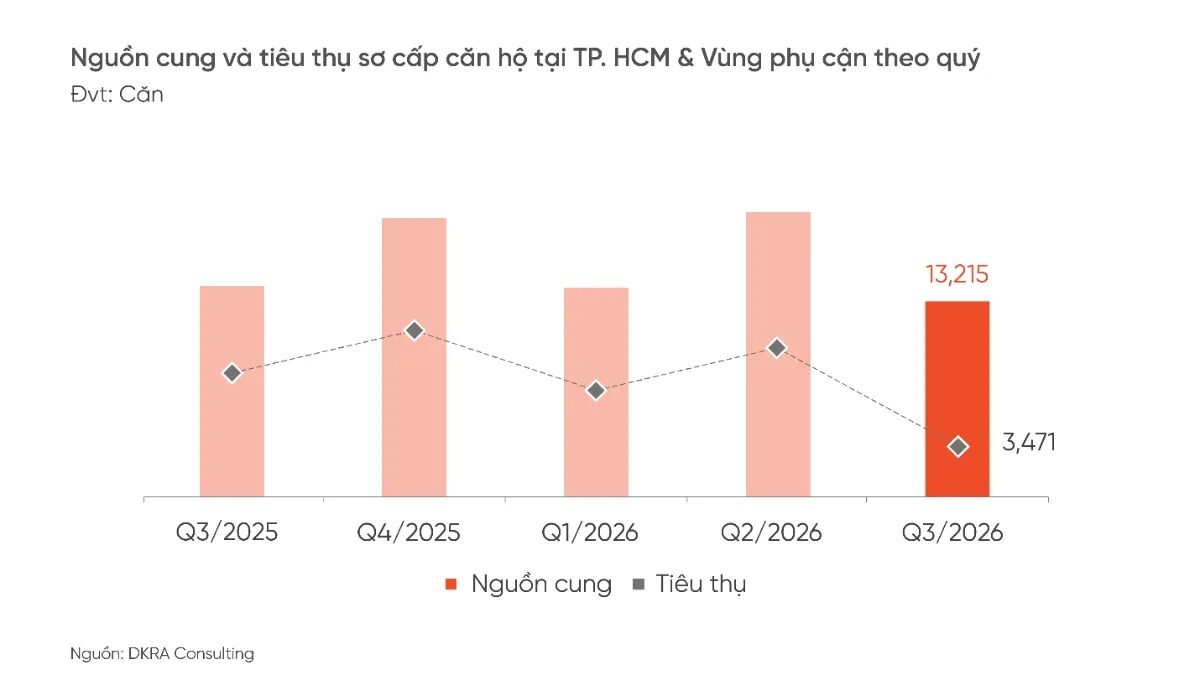
Ở phân khúc căn hộ, trọng tâm của phần lớn gia đình có nhu cầu ở thực, nguồn cung sơ cấp quý III đạt khoảng 13.215 căn, giảm 31% so với quý trước, trong đó TP.HCM chiếm khoảng 94%. Đáng chú ý, lượng sản phẩm hoàn toàn mới chỉ đạt hơn 4.000 căn, do nhiều chủ đầu tư lùi lịch mở bán sang cuối năm. Sức cầu giảm tới 66% trong bối cảnh khách hàng thận trọng trước áp lực lãi suất và việc kiểm soát tín dụng bất động sản.
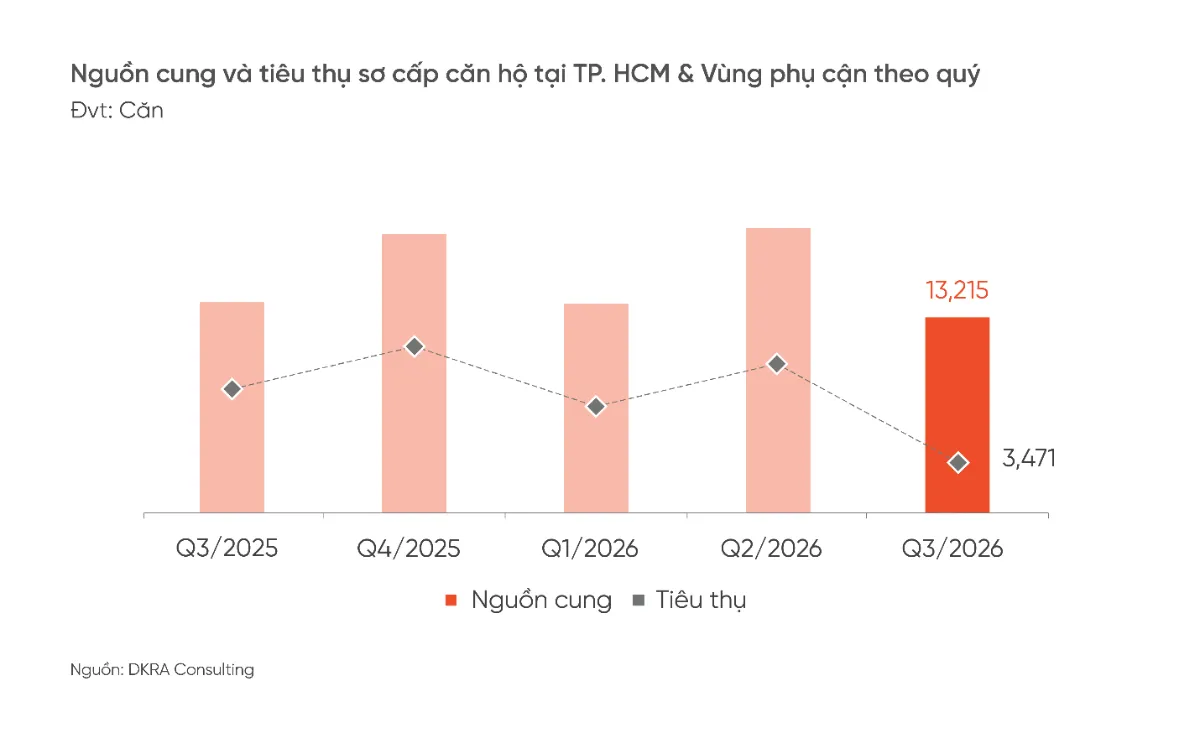
Trên thị trường thứ cấp, giá căn hộ giảm phổ biến từ 4 đến 7%, trong khi các chính sách chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi vay được chủ đầu tư đẩy mạnh để kéo người mua trở lại.
Phân khúc đất nền cũng kém sôi động. Nguồn cung sơ cấp chỉ tăng nhẹ 1% so với quý trước, nhưng gần như toàn bộ đến từ các dự án đã mở bán, chiếm khoảng 95%; nguồn cung mới giảm 30%.
Lượng tiêu thụ sơ cấp lao dốc 66% so với quý II, và riêng Tây Ninh đã chiếm khoảng 76% tổng lượng giao dịch toàn thị trường, cho thấy dòng tiền tập trung vào một vài địa bàn có mức giá còn mềm hơn là trải rộng. Giá sơ cấp tiếp tục neo cao do chi phí đầu vào, trong khi giá thứ cấp giảm bình quân 2%, chủ yếu ở nhóm nhà đầu tư chịu áp lực từ đòn bẩy tài chính.
Giá thứ cấp nhà phố, biệt thự giảm mạnh nhất
Tín hiệu điều chỉnh giá rõ rệt nhất nằm ở phân khúc nhà phố, biệt thự. Theo DKRA Consulting, nguồn cung sơ cấp nhóm này giảm nhẹ 1% so với quý trước, trong đó khoảng 92% đến từ các dự án đã mở bán từ trước. Lượng tiêu thụ giảm 27%, chỉ tương đương khoảng 7% tổng nguồn cung, và giao dịch tập trung ở nhóm sản phẩm dưới 10 tỷ đồng mỗi căn.
Riêng TP.HCM chiếm 52% nguồn cung và tới 89% lượng tiêu thụ sơ cấp của phân khúc, cho thấy người mua co cụm về khu vực trung tâm có pháp lý và hạ tầng rõ ràng.
Điều đáng chú ý là giá thứ cấp nhà phố, biệt thự giảm bình quân 13% so với quý trước, do áp lực lãi vay và đòn bẩy tài chính, trong khi giá sơ cấp vẫn neo cao. Mức giảm hai chữ số này là một sự thật phản ánh trong báo cáo, song cần hiểu đúng bản chất: đây là mức giảm bình quân trên thị trường mua đi bán lại, nơi những nhà đầu tư dùng vốn vay lớn buộc phải hạ giá để thoát hàng, chứ không phải chủ đầu tư giảm giá bán dự án mới.
Khoảng cách ngày càng rộng giữa giá sơ cấp neo cao và giá thứ cấp đang mềm đi chính là đặc điểm nổi bật của thị trường lúc này.
Ở nhóm bất động sản nghỉ dưỡng, bức tranh còn trầm lắng hơn. Biệt thự nghỉ dưỡng có nguồn cung sơ cấp giảm 10% và lượng tiêu thụ giảm hơn 86% so với quý trước, với nguồn hàng chủ yếu là tồn kho tại các dự án cũ. Riêng condotel ghi nhận diễn biến tích cực hơn khi nguồn cung sơ cấp tăng 20% và lượng tiêu thụ tăng 5,4 lần, nhưng DKRA lưu ý giao dịch tập trung tại một dự án mở bán mới trong quý, với miền Trung chiếm phần lớn thị trường, nên chưa thể coi là tín hiệu phục hồi trên diện rộng. Đây là phân khúc thiên về đầu tư, ít liên quan trực tiếp đến nhu cầu an cư của phần lớn gia đình.
Vì sao thị trường giảm tốc: lãi vay cao và dòng tín dụng chuyển hướng
Nguyên nhân sâu xa của sự giảm tốc không nằm ở riêng thị trường bất động sản mà gắn chặt với mặt bằng lãi suất và cách dòng vốn ngân hàng vận hành. Lãi suất vay mua nhà sau giai đoạn ưu đãi hiện phổ biến ở vùng cao, với nhiều khoản vay chuyển sang lãi suất thả nổi khoảng 12 đến 15%/năm, theo đánh giá của các đơn vị nghiên cứu chuyên ngành.
Khi chi phí vốn cao như vậy, người mua nhà để ở phải tính kỹ khả năng trả nợ dài hạn, còn nhà đầu tư dùng đòn bẩy thì gần như mất động lực, bởi mức sinh lời kỳ vọng khó bù đắp nổi lãi vay. Đó là lý do sức cầu ở cả căn hộ lẫn đất nền cùng giảm tới 66% trong quý.
Ở phía cung tiền, báo cáo của SSI Research công bố đầu tháng 11 cho thấy dòng tín dụng ngân hàng đang dịch chuyển. Nếu trong quý II, cho vay các chủ đầu tư bất động sản chiếm khoảng 44% tín dụng mới tại nhóm ngân hàng được theo dõi, thì sang quý III, dư nợ cho vay nhóm này gần như đi ngang, giảm 0,2% so với quý trước.
Thay vào đó, tín dụng chuyển mạnh sang lĩnh vực xây dựng, với dư nợ tăng 17% so với quý trước và hơn 40% so với đầu năm, một phần gắn với tiến độ giải ngân đầu tư công và triển khai dự án hạ tầng. Đây cũng là số liệu của một công ty chứng khoán, không phải số liệu nhà nước, nhưng nó hé lộ một thực tế: dòng vốn đang được hướng nhiều hơn vào hoạt động xây dựng, hạ tầng thay vì bơm thêm cho các chủ đầu tư mở rộng quỹ đất, qua đó góp phần giải thích vì sao nguồn cung dự án mới chưa thể bật tăng.
Hàm ý cho gia đình mua nhà: cơ hội có chọn lọc, nhưng đừng bỏ qua bài toán lãi vay
Với một gia đình đang tìm mua nhà để ở, diễn biến quý III mang lại vài hàm ý chung, không phải lời khuyên đầu tư cá nhân hóa. Trước hết, việc giá thứ cấp căn hộ giảm 4 đến 7% và nhà phố, biệt thự giảm tới 13% cho thấy khả năng thương lượng trên thị trường mua đi bán lại đang tốt hơn trước, đặc biệt với những người bán đang chịu sức ép trả nợ.
Người mua ở thực có thêm dư địa để mặc cả, nhất là ở nhóm sản phẩm vừa túi tiền dưới 10 tỷ đồng mỗi căn, vốn chiếm phần lớn giao dịch thành công hiện nay. Việc chủ đầu tư đẩy mạnh chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi vay cũng là yếu tố đáng cân nhắc khi chọn dự án sơ cấp.
Tuy nhiên, cơ hội này đi kèm một ràng buộc không thể bỏ qua là chi phí vay. Khi lãi suất thả nổi sau ưu đãi vẫn ở vùng cao, một mức giá mua tốt hơn vài phần trăm có thể bị xóa sạch bởi lãi vay đắt đỏ trong suốt chục năm trả nợ.
Vì vậy, bài toán đúng không chỉ là giá nhà rẻ hơn bao nhiêu, mà là tổng chi phí sở hữu, gồm cả giá mua lẫn lãi vay dự kiến theo kịch bản thả nổi, có nằm trong khả năng chịu đựng của ngân sách gia đình hay không. Những gia đình có tỷ lệ vốn tự có cao, mua để ở lâu dài và không phụ thuộc vào kỳ vọng tăng giá ngắn hạn sẽ ở vị thế an toàn hơn nhiều so với người vay tỷ lệ lớn.
Cuối cùng là giới hạn dữ liệu cần thẳng thắn nêu ra. Toàn bộ số liệu về nguồn cung, thanh khoản và giá trong bài đến từ báo cáo của một đơn vị nghiên cứu tư nhân, với dự báo quý IV còn phụ thuộc vào sức mua thực tế, chi phí vốn và khả năng cải thiện thanh khoản ở từng phân khúc. DKRA Consulting dự báo nguồn cung căn hộ mới quý IV có thể tăng lên khoảng 7.000 đến 10.000 căn, tập trung ở khu Đông, khu Nam TP.HCM và Bình Dương cũ, nhưng cũng cho rằng nhu cầu cuối năm khó tạo ra đột biến.
Mỗi khu vực, mỗi dự án lại có mặt bằng giá và pháp lý riêng, nên con số bình quân chỉ phản ánh xu hướng chung; quyết định mua một căn nhà cụ thể vẫn cần khảo sát trực tiếp giá giao dịch thật, kiểm tra pháp lý và tính kỹ phương án tài chính của chính gia đình.